Authors
Émissions, maturités, spreads : les lignes bougent sur le marché monétaire
Le marché monétaire demeure un bon indicateur des équilibres de liquidité et des besoins de financement à court terme. Il constitue, pour les émetteurs comme pour les investisseurs, un segment de marché à la fois stratégique et agile, particulièrement adapté à un contexte incertain.
Ce bulletin de septembre 2026 revient sur les principales tendances observées au cours des dernières semaines : évolution des volumes d’émission, répartition des maturités traitées, dynamique des spreads et perspectives dans un environnement toujours marqué par l’incertitude.
Volumes d’émissions
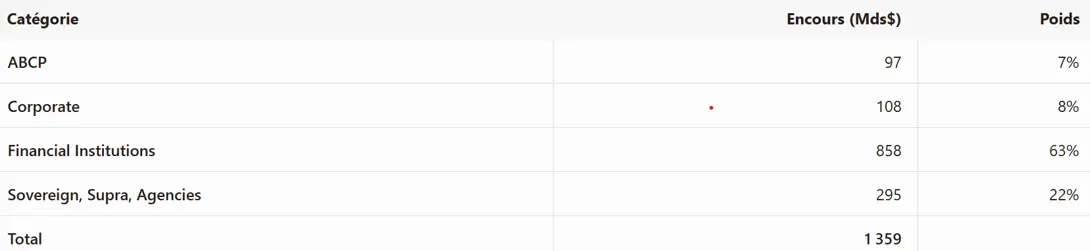
Les encours des TCN émis par des entités européennes atteignent en août près de 1 359 Mds$ toutes devises confondues :
Source : CMD, données au 31/08/2026
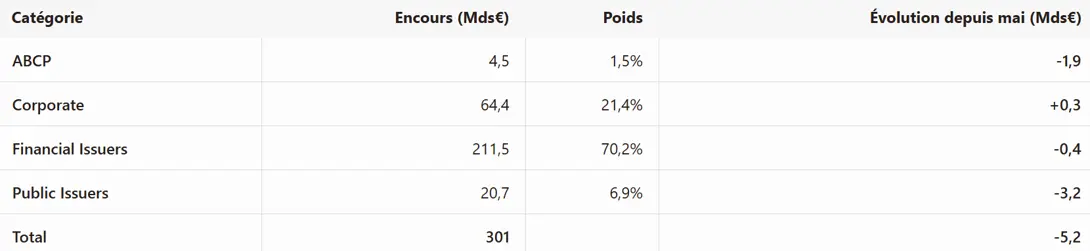
Sur le segment des NEU CP, supervisé par la Banque de France, les encours s’établissent à 301 Mds€ en août, confirmant son rang de premier marché européen de refinancement en dette court terme libellée en euro.
Source : Banque de France, données au 31/08/2026
Faits marquants sur le marché euro
Source : Banque de France, au 31/08/2026
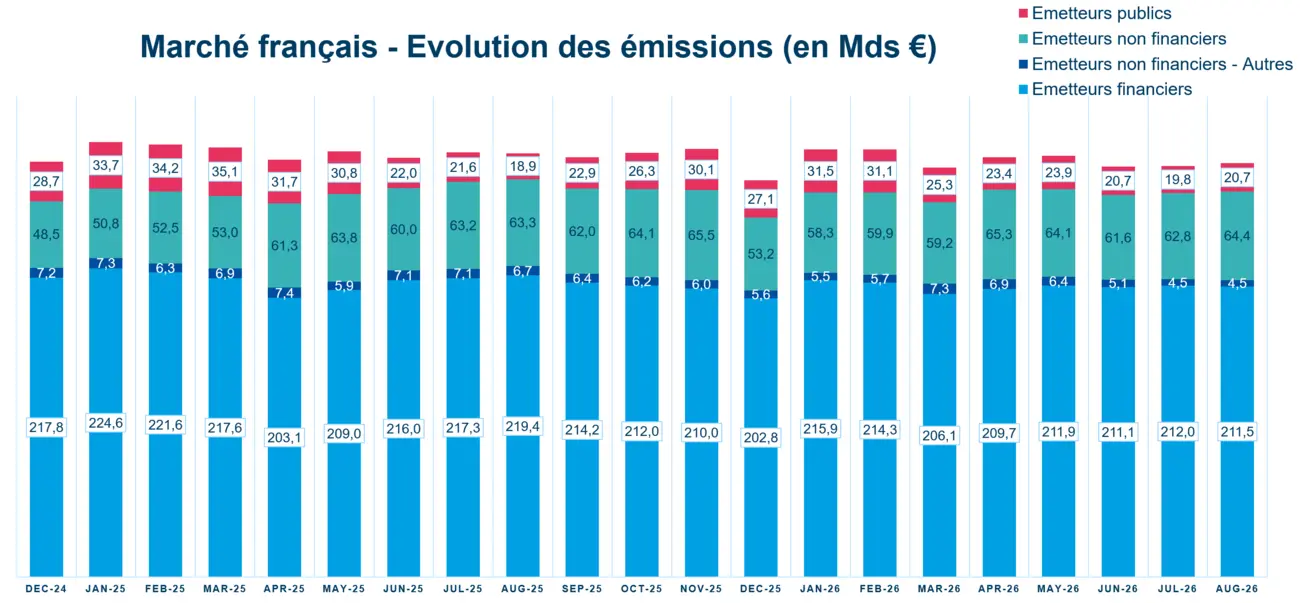
| AGENCES | Les agences ont nettement réduit leurs encours en juin puis en août. On observe un recul d’environ 3 Mds€ par rapport au 2ème trimestre et de 10 Mds€ depuis le début de l’année. è Ce mouvement s’inscrit dans un contexte de front-loading marqué au premier trimestre, notamment en lien avec les ajustements induits par l’adoption de la loi de finances 2026. | |
CORPORATES | Les corporates conservent un rythme d’émission soutenu. Leurs encours restent durablement installés au-dessus de 64 Mds€ depuis avril, soit environ 6 Mds€ de plus qu’en début d’année. è Le TCN continue ainsi de jouer pleinement son rôle d’outil de financement souple et réactif, adapté aux besoins opérationnels de trésorerie. | |
BANQUES | Les banques demeurent les acteurs structurants du marché. Elles concentrent près de 70% du volume total. è Pour ces émetteurs, le TCN reste un instrument central de pilotage de la liquidité et des ratios réglementaires, en particulier LCR et NSFR. |
Maturités traitées
Source : Banque de France, au 31/08/2026
Source : Banque de France, au 31/08/2026
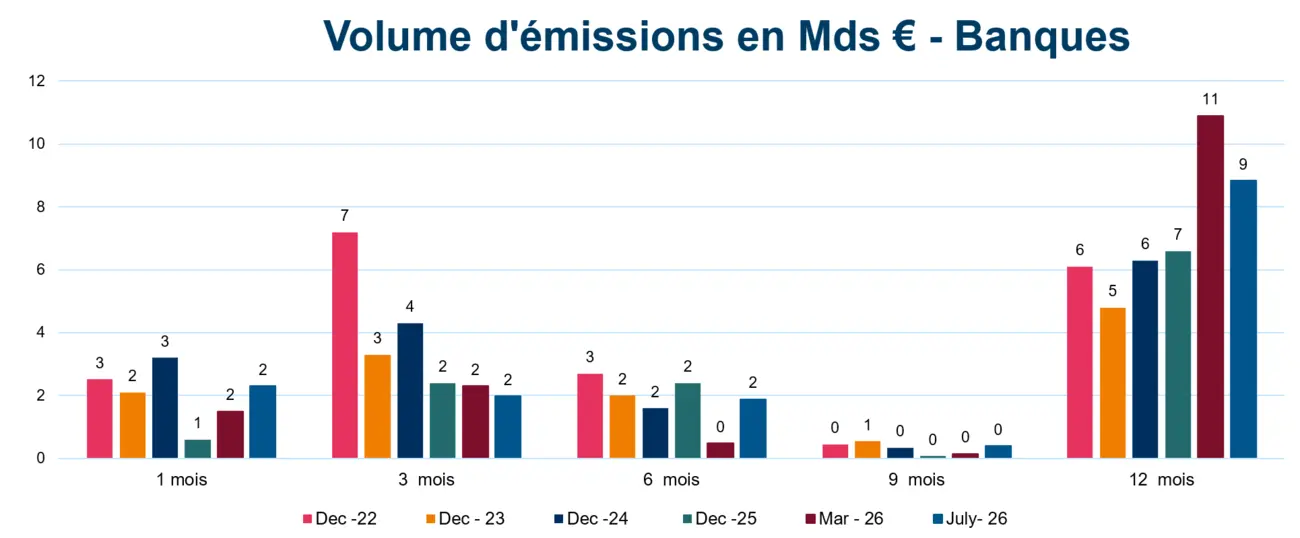
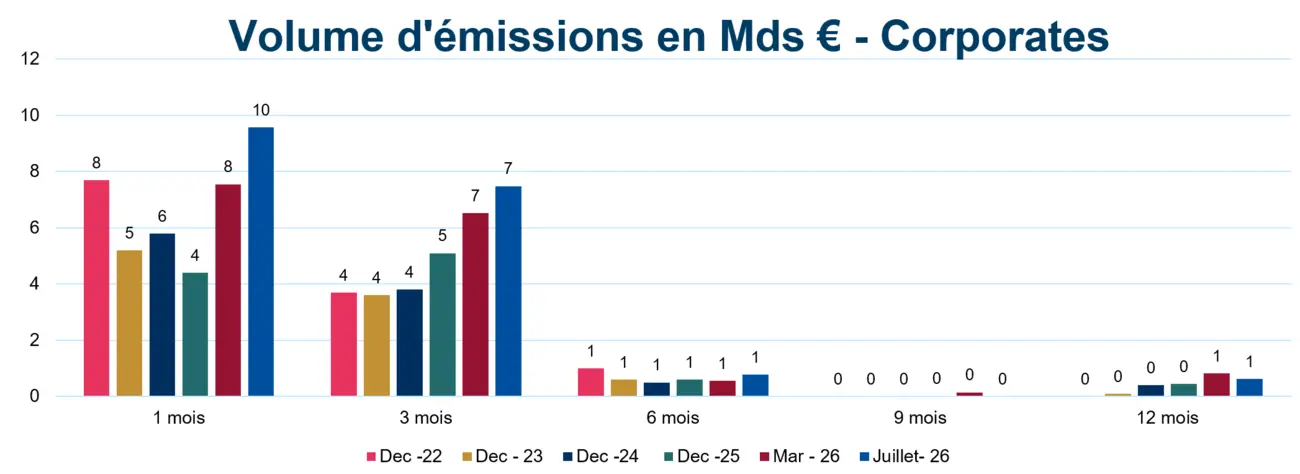
Comme évoqué dans notre lettre du mois de mai, la distribution des émissions par maturité reste largement différenciée selon les profils d’émetteurs :
- les corporates interviennent principalement sur la zone 0–3 mois ;
- les banques privilégient davantage les maturités supérieures à 6 mois.
Les corporates se sont néanmoins montrés plus actifs qu’à l’accoutumée sur la zone 0–3 mois. Deux facteurs peuvent en partie l’expliquer :
- La demande des investisseurs monétaires, en particulier des MMF, est restée concentrée sur les maturités courtes. Dans un environnement où le couple maturité/spread demeure attractif, les émetteurs corporates ont pu capter cette poche de demande.
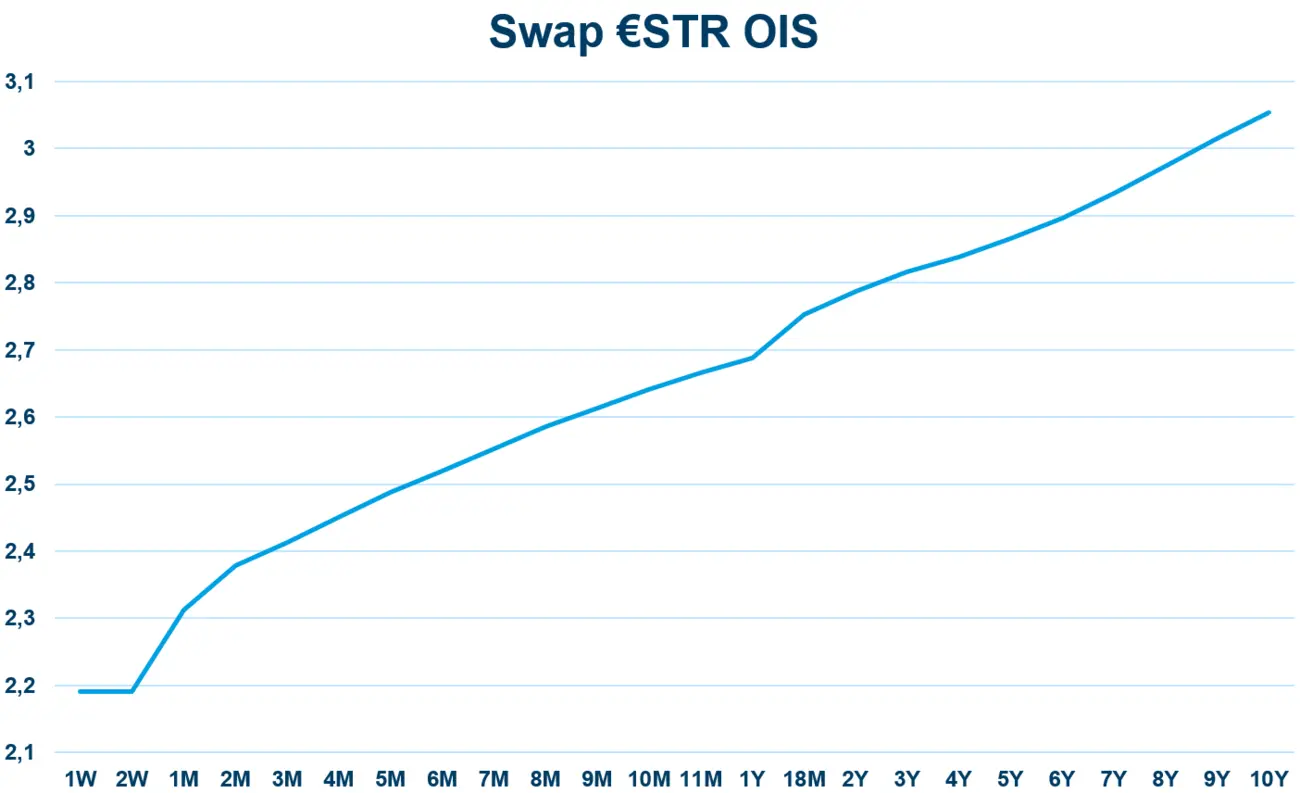
- La pentification de la courbe de taux continue de rendre le financement de court terme relativement plus compétitif que les maturités longues.
Source : Bloomberg, au 31/08/2026
Dynamique des spreads
Pour les investisseurs, l’arbitrage entre rendement, liquidité et sécurité reste au cœur des décisions d’allocation. Dans ce cadre, les spreads constituent un signal particulièrement important de l’état du marché.
Depuis juin, le marché s’inscrit dans une phase de normalisation progressive, avec un retour à une hiérarchie plus classique des primes de risque.
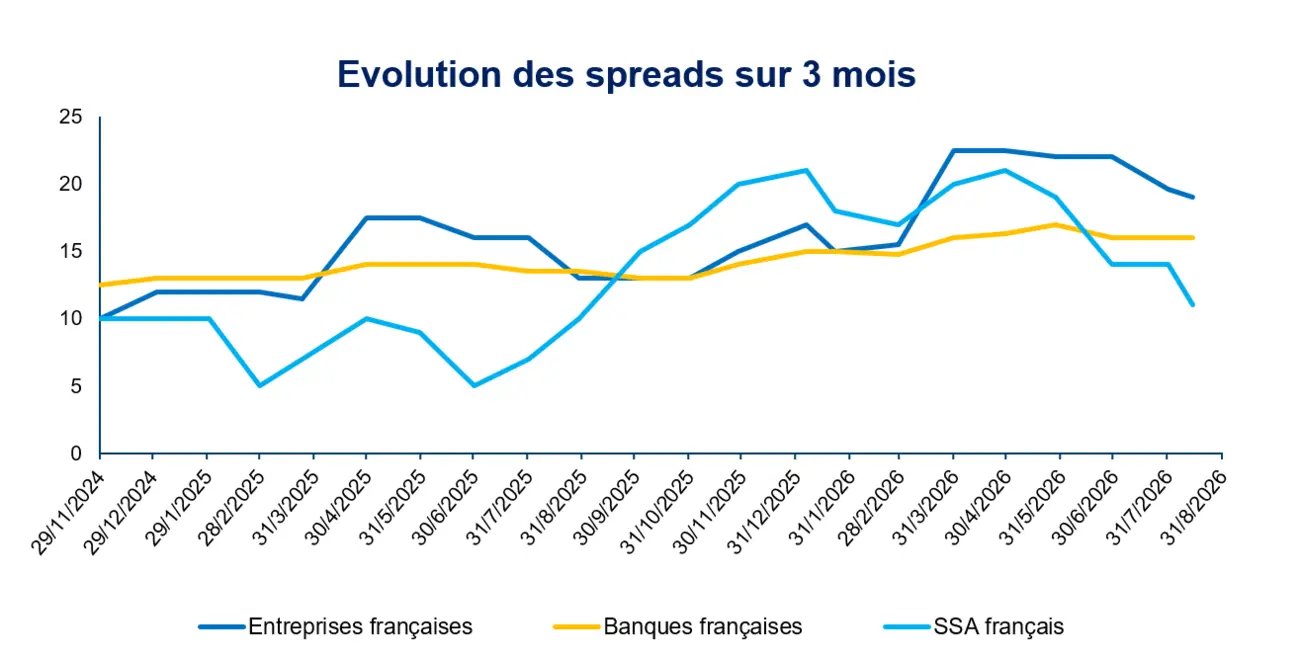
Sur la maturité 3 mois, les banques se financent autour de €STR +16 bps, tandis que les agences d’État et assimilées se traitent désormais en moyenne à €STR +11 bps. Les corporates, pour leur part, doivent offrir une prime plus élevée afin de capter la demande, avec un niveau d’émission proche de €STR +20 bps sur cette maturité.
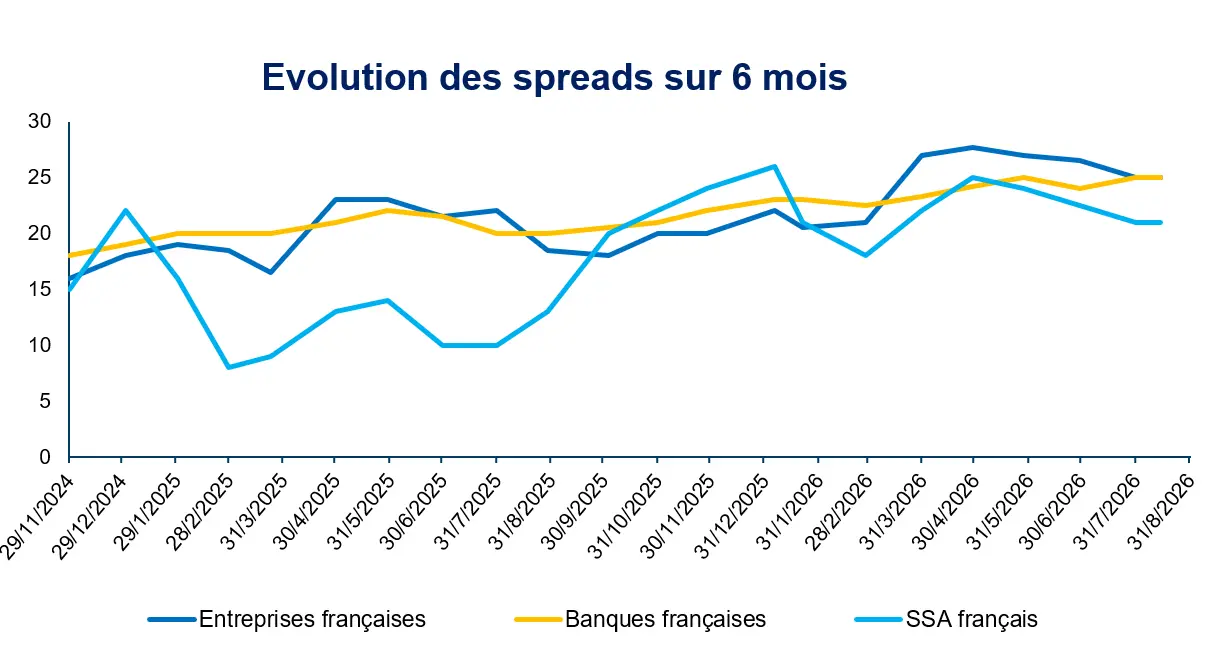
Cette sélectivité de la demande incite les émetteurs qui souhaitent allonger leurs maturités à pentifier leurs courbes. Le phénomène est visible notamment chez les émetteurs bancaires à 6 mois, qui offrent en moyenne €STR +25 bps, soit environ 3 bps de plus qu’au premier trimestre.
|
|
Source : Amundi Money Market Investment Strategy au 21/08/2026
Evolution des spreads
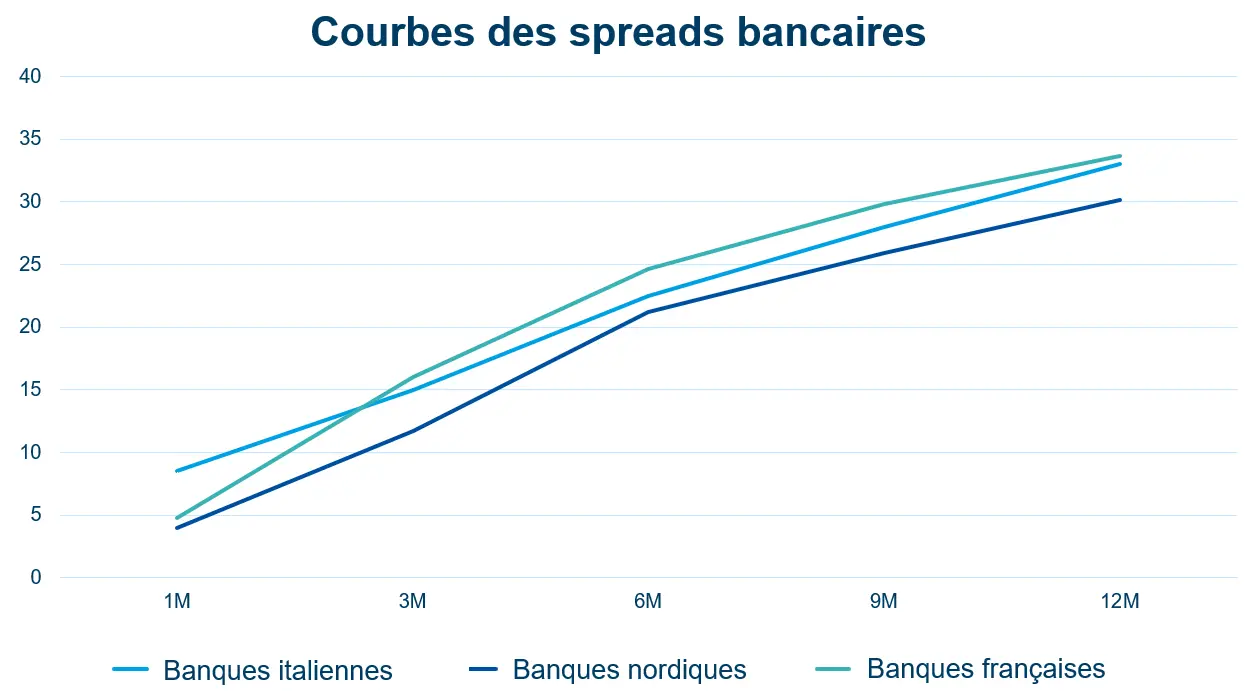
Source : Amundi Money Market Investment Strategy au 21/08/2026
On observe également un élargissement des spreads contre €STR, en particulier chez les banques françaises sur l’ensemble de la courbe.
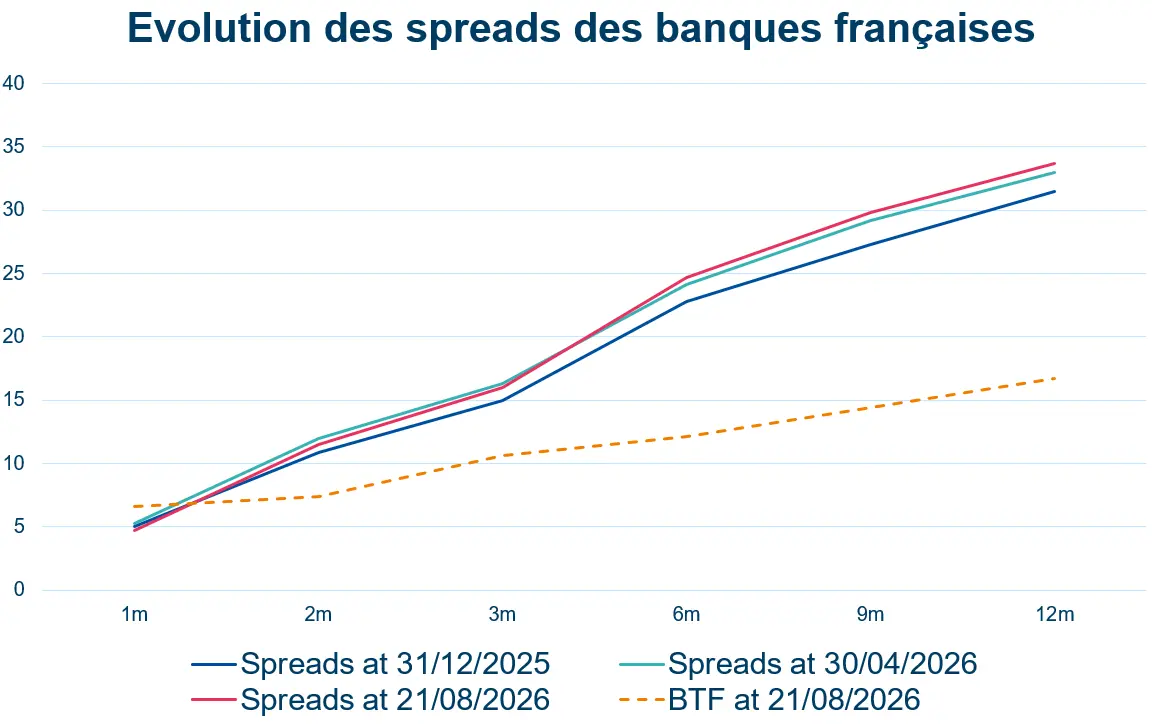
Source : Amundi Money Market Investment Strategy au 21/08/2026
Pour expliquer cet écartement, nous pouvons étudier l’évolution de l’excès de liquidité en zone euro. Depuis le début de l’année, il est en baisse d’environ 340 Mds€, pour s’établir à la mi-août à un peu plus de 2 100 Mds€.
Evolution de l’excès de liquidité et des spreads bancaires 1 an depuis le début d’année:
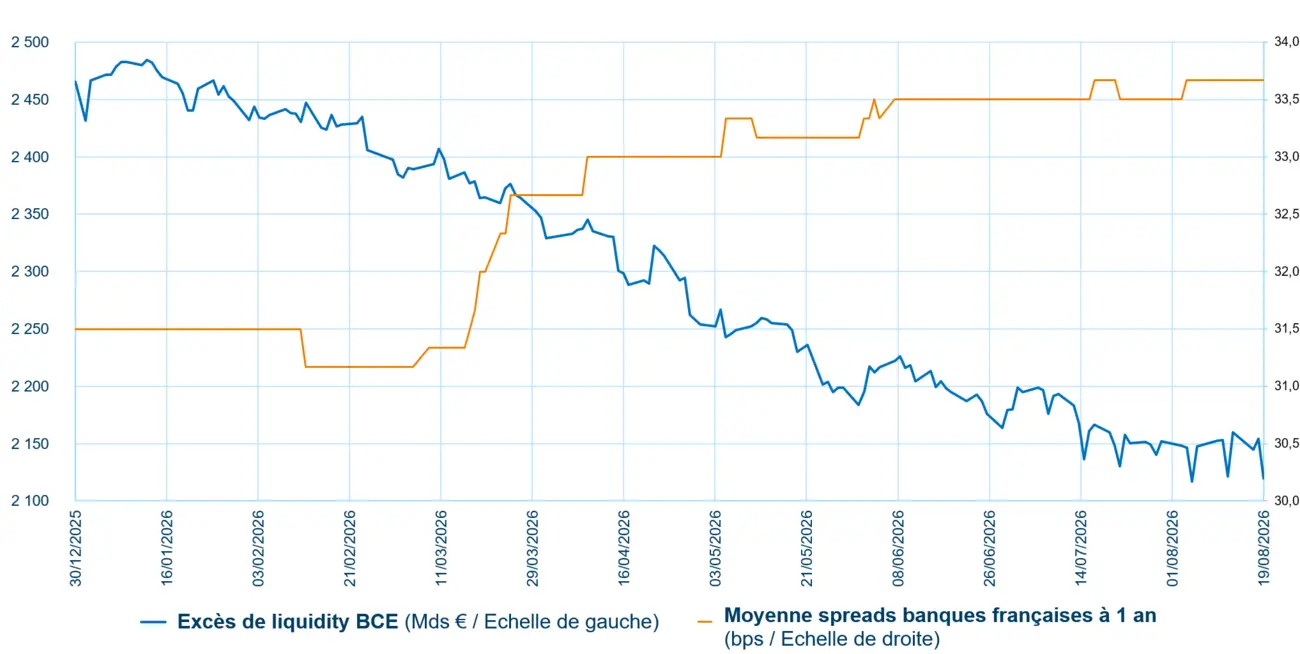
Source Bloomberg / Amundi Money Market Investment Strategy
Cette tendance mérite d’être suivie de près. Si les banques venaient à substituer davantage de liquidité de banque centrale par de la liquidité de marché, cela pourrait entraîner une nouvelle pression haussière sur leurs courbes de spreads.
Taux Directeurs et Budget Français : vers un nouvel écartement des spreads ?
En 2026, la persistance du conflit au Moyen-Orient continue d’alimenter l’incertitude et la volatilité sur les marchés, avec des répercussions visibles sur les prix de l’énergie et, par ricochet, sur les pressions inflationnistes.
Dans ce contexte, la BCE a relevé ses taux directeurs de 25 bps en juin et reste attentive à l’évolution des anticipations d’inflation à moyen terme.
Le marché anticipe désormais 2 nouvelles hausses d’ici la fin de l’année.
Par ailleurs, des tensions sur l’Etat Français pourraient impacter le niveau du BTF (le 1y traite à un équivalent €STR+17bps soit +3 bps vs juin), et par contagion celui des Agences dont la présence à l’émission est fortement liée au budget défini par l’Etat.
Dans ce scénario, un nouvel épisode d’écartement des spreads pourrait également concerner les autres typologies d’émetteurs, notamment les bancaires et les corporates.
Fonds monétaires : une classe d’actifs toujours stratégique pour la gestion de liquidité.
Le rendement des fonds monétaires s’ajuste progressivement aux nouveaux niveaux de taux. Dans un marché encore soumis à de nombreuses incertitudes, les anticipations laissent ouverte la possibilité de nouveaux relèvements des taux directeurs par la BCE dans les prochains mois.
Dans cet environnement, les fonds monétaires conservent toute leur pertinence : ils offrent une gestion de liquidité souple, robuste et réactive, tout en contribuant à protéger les porteurs contre la volatilité de marché.
Plus que jamais, ils s’affirment comme des acteurs incontournables du financement de l’économie de court terme, capables d’accompagner les différentes phases du cycle et de s’adapter aux nouvelles conditions de marché.
Besoin d’éclaircissements sur le marché monétaire ?
Découvrez nos solutions